Реверсный НДС или система обратного начисление НДС
Что такое реверсный НДС?
Реверсный (реверсивный) НДС или обратное начисление НДС означает, что получатель товаров или услуг при покупке декларирует как предналог НДС, так и НДС, подлежащий уплате поставщиком. Таким образом, покупатель декларирует и входной, и выходной НДС, которые зачитываются друг против друга, а разница (НДС, подлежащий уплате в бюджет, равна нулю).
Механизм обратного начисления был разработан как инструмент, позволяющий упростить отчетность по сделкам между государствами — членами ЕС и избежать излишней регистрации в другой стране.
Когда латвийская компания приобретает товары или услуги у поставщиков в других странах ЕС, обязанность по уплате и декларированию НДС переходит от поставщика к покупателю — латвийской компании. Поэтому такая схема называется «реверсным НДС». При отсутствии такой схемы реверсного НДС иностранная компания должна была бы зарегистрироваться в Латвии, уплатить и задекларировать НДС (НДС к уплате), а латвийский покупатель возместил бы уплаченный НДС из государственного бюджета в качестве предналога. Таким образом, произошло бы ненужное движение денег, но результат и для государственного бюджета, и для сторон, участвующих в сделке, был бы «0».
В то же время система обратного начисления означает, что покупатель товаров или услуг может вычесть предналог только в той мере, в какой он вообще имеет право на возмещение предналога. Если у латвийского покупателя нет налогооблагаемых сделок, например, компания является холдинговой компанией, не имеющей сделок облагаемых НДС, то она не будет иметь права на вычет предналога. Компания будет производить обратное начисление НДС (вместо поставщика), но не будет иметь права на вычет предналога в полном объеме.
Пример
В приведенном ниже примере сделка происходит между производителем абстрактного товара и торговцем, который перепродает товар конечным потребителям (лицам, не облагаемым НДС) по полной ставке НДС. Как в таком случае будет применяться НДС между производителем и торговцем, если применяются стандартная и обратная схемы начисления НДС.
Общая схема НДС

Производитель применяет ставку 21% при поставке товара торговцу. Торговец оплачивает НДС и принимает его к вычету в качестве предалога. Следовательно, в момент совершения сделки у торговца возникает право требования к государственному бюджету на сумму этого предналога. Производитель, в свою очередь, должен уплатить этот НДС в государственный бюджет в размере 315.
Реверсное начисление НДС
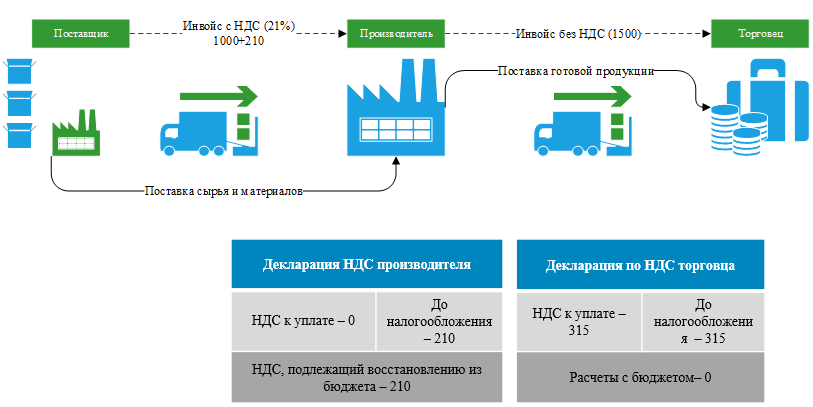
В случае применения системы реверсного НДС, Производитель не имеет права взимать НДС с Торговца, и обязанность по декларированию причитающегося НДС переходит к Торговцу. Торговец декларирует эту сумму (315) как НДС к уплате и одновременно принимает ее к вычету, так что НДС, подлежащий уплате в бюджет, равен 0. Этот факт часто неправильно понимается, поскольку вопреки общему принципу в этом случае бюджет как бы вообще не получает НДС. Непонимание может возникнуть из-за того, что не учитывается вся цепочка операций. То есть НДС действительно не уплачивается в бюджет при покупке готовой продукции, а уплачивается на следующем этапе сделки, когда торговец продает товар конечному потребителю. Например, если торговец продает товар конечному потребителю без наценки, то он начисляет НДС по ставке 315 и уплачивает его в бюджет. Таким образом, в случае реверсного НДС ответственность за НДС в сделке между производителем и торговцем перекладывается с производителя на торговца, и тот факт, что НДС не взимается в момент совершения сделки, означает лишь то, что он будет уплачен на следующем этапе цепочки сделок, за который отвечает Торговец.
Когда применяется механизм реверсного НДС?
Приведем несколько примеров в странах ЕС, когда может применяться обратный НДС:
- Поставка товаров (когда товары продаются покупателю в другом государстве-члене ЕС) другим предприятием, зарегистрированным в ЕС, внутри Сообщества.
- Поставка услуг предприятию, зарегистрированному в ЕС, в другой стране.
- Импорт товаров в некоторые страны.
- Для некоторых внутренних операций.
Какие сделки на территории Латвии облагаются НДС в реверсном порядке?
Система реверсного НДС означает, что когда поставщик выставляет покупателю счет-фактуру, в нем указывается только основная сумма сделки (без учета НДС). Покупатель, в свою очередь, декларирует эту сумму как НДС к уплате (вместо поставщика) и принимает к вычету исчисленный предналог. Это позволяет избежать ситуации, когда недобросовестный поставщик начисляет НДС покупателю и не перечисляет его в государственный бюджет.
По этой причине обратное начисление является одним из наиболее эффективных механизмов борьбы с крупномасштабным мошенничеством с НДС. Как правило, обратное начисление вводится в отраслях, где высок риск уклонения от уплаты НДС, таких как лесопромышленный комплекс (как поставки древесины, так и услуги, связанные с поставками древесины), поставки лома и сопутствующие услуги, строительные услуги, а также в отраслях, где сложно контролировать движение товаров: некоторые поставки электронных устройств, зерновой сектор, драгоценные металлы. Таким образом, налоговая служба может сосредоточиться на взимании НДС на стадии конечного использования.
Реверсный НДС применяется в Латвии к следующим операциям:
- поставка лесоматериалов и сопутствующих услуг (ст. 141 Закона о налоге на добавленную стоимость) — с 1 июля 1999 года
- поставка металлолома и сопутствующие услуги (ст. 143 Закона о налоге на добавленную стоимость) — с 1 октября 2011 года
- строительные услуги (ст. 142 Закона о налоге на добавленную стоимость) — с 1 января 2012 г.
- поставки мобильных телефонов, ноутбуков, планшетных компьютеров и устройств на интегральных схемах (ст. 143.1 Закона о налоге на добавленную стоимость) — с 1 апреля 2016 г.
- специальный налоговый режим для поставок зерновых и технических культур (ст. 143.2 Закона о налоге на добавленную стоимость) — с 1 июля 2016 года
- специальные налоговые режимы при поставках недеформированных драгоценных металлов, сплавов драгоценных металлов и плакированных драгоценными металлами металлов (ст. 143.3 Закона о налоге на добавленную стоимость) — с 1 января 2017 года
- при поставках строительной продукции (ст. 142 Закона о налоге на добавленную стоимость) — с 1 января 2018 года
- на поставку металлопродукции и сопутствующих услуг (ст. 143.4 Закона о налоге на добавленную стоимость) — с 1 января 2018 года
- поставки бытовой электронной техники и бытовых электроприборов (ст. 143.5 Закона о налоге на добавленную стоимость) — с 1 января 2018 года
- при поставке игровых приставок (ст. 143.1 Закона о налоге на добавленную стоимость) — с 1 января 2018 года.
Учет реверсного НДС
Пример. От компании из ЕС получен счет на оплату рекламных услуг на сумму 100 евро с указанием «обратного начисления НДС». Бухгалтерские проводки следующие:
Получение счета-фактуры:
Д — Расходы на рекламу (7179) — 100 евро
K — Расчеты с поставщиками (5312) — 100 евро
Обратное начисление НДС:
Д — Расчеты по НДС (5721) — 21 евро
K — Расчеты по НДС (5721) — 21 евро
| PVN rokasgrāmata |
|
| PVN kalkulators |