Введение
В этом году были приняты два существенных нормативных акта, которые повлияют на сделки между связанными сторонами начиная с 2018 года: поправки к Коммерческому закону и новый Закон о подоходном налоге с предприятий. Оба этих закона по-разному будут влиять на сделки между связанными сторонами.
-
Как трансфертные цены повлияют на Закон о подоходном налоге с предприятий
В первую очередь, отвечая на вопрос – будет ли рыночная стоимость транзакции (трансфертные цены) актуальной и в следующем году, ответ – их никто не отменил, и трансфертные цены останутся действительными и в будущем.
Согласно подпункту (е) пункта 2 части 2 статьи 4 Закона о подоходном налоге с предприятий, облагаемая база подоходного налога с предприятий включает также «доходы, которые налогоплательщик получил бы, или расходы, которые у налогоплательщика не возникли бы, если бы коммерческие и финансовые отношения создавались или формировались по правилам, имевшим силу между двумя независимыми лицами, и если бы стоимость заключенных сделок между связанными сторонами (из которых одна является налогоплательщиком) соответствовала бы рыночной цене (стоимости), методы расчета которой определяется Кабинетом министров».
Эта формулировка позаимствована из формулировки международно применимого принципа «рыночных цен» и означает, что доходы от сделок со связанными сторонами не должны быть ниже рыночной стоимости, а затраты – выше рыночной стоимости. Этот дефицит/профицит считается условно распределенной прибылью и должен быть включен в доход, облагаемый подоходным налогом с предприятия (ПНП).
Итак, предположим, что Ваше предприятие покупает товар связанного предприятия на сумму 1,000,000 и перепродает за 1,100,000. Связанные со сделкой административные и коммерческие издержки составляют 50,000. Применяя метод чистой прибыли сделки констатируется, что маржа операционной прибыли должна составлять 5%, это значит, что Ваше предприяятие должно заработать как минимум 1,100,000 х 5% = 55,000. Соответственно стоимость цены покупки должна быть равна или меньше на 1,100,000 – 50,000 – 55,000 = 995,000. Это значит, что Вы купили на 5,000 выше рыночной стоимости. Этот излишек должен быть включен в базу ПНП, и налог к уплате составит 5,000 х 20/80 = 1,250.
-
Определение связанных сторон для целей ПНП
Поскольку новый Закон ПНП не предусматривает определение связанных предприятий, необходимо учитывать часть 18 статьи 1 Закона «О налогах и пошлинах», согласно с которым: связанные лица – два или более физических или юридических лиц или группа таких лиц, связанных соглашением, или представители таких лиц или группы, если существует хотя бы одно из следующих обстоятельств.
- Это материнские или дочерние коммерческие общества или кооперативные общества
Определения материнских и дочерних компаний содержатся также в действующем Законе «О подоходном налоге с предприятий», но определение не включено в новый закон. Поэтому, очевидно, разъяснение надо искать в Законе о годовых отчетах и консолидированных годовых отчетах.
Определения, указанные в пунктах 9 и 10 части первой статьи 1 Закона о годовых отчетах и консолидированных годовых отчетах, следующие:
- Материнское общество концерна – коммерческое общество или кооперативное общество, зарегистрированное в Латвийской Республике, Европейская группа экономических интересов, Европейское кооперативное общество или Европейское коммерческое общество, зарегистрированное в Латвийской Республике, которое контролирует одно или несколько его дочерних обществ в порядке, предусмотренным настоящим Законом;
- Дочернее общество концерна — коммерческое общество или кооперативное общество, зарегистрированное в Латвийской Республике, группа Европейских экономических интересов, зарегистрированное в Латвийской Республике, Европейское кооперативное общество или Европейское коммерческое общество, контролируемое его материнским обществом в соответствии с процедурами, установленными настоящим Законом. Каждое дочернее общество этого дочернего общества также считается дочерним обществом материнского общества этого концерна.
Приобретение контроля объясняет статья 61 данного закона: «если данное материнское общество прямо или косвенно (с участием одного или более дочерних обществ этого концерна) приобрело контроль в соответствии хотя бы с одним из следующих условий»:
- оно имеет большинство акционеров или членов с правом голоса (более 50 процентов прав голоса) на основе долей капитала в соответствующем дочернем обществе (независимо от размера его долевого участия);
- оно имеет право назначать или удалять надзорные институции дочернего общества или большинство членов исполнительных институций (более 50 процентов от числа членов) на основе долевого участия капитала в соответствующем дочернем обществе (независимо от размера долевого участия);
- оно имеет право использовать доминирующее влияние в дочернем обществе концерна на основании договора, заключенного с другими акционерами или членами дочернего общества или в соответствии с уставом этого общества (независимо от того, является или не является материнское общество долевым участником капитала в этом обществе);
- большинство членов надзорной институции или исполнительной институции дочернего общества концерна, которые занимали соответствующие должности в течение текущего отчетного года, предыдущего отчетного года и до подготовки данной консолидированной финансовой отчетности были назначены только в материнской компании в результате осуществления права голоса;
- оно единолично контролирует права голоса большинства акционеров или членов в упомянутом дочернем обшестве концерна на основе договора, заключенного с другими акционерами или членами дочернего общества.
Примеры материнского и дочернего предприятия могут быт следующими.
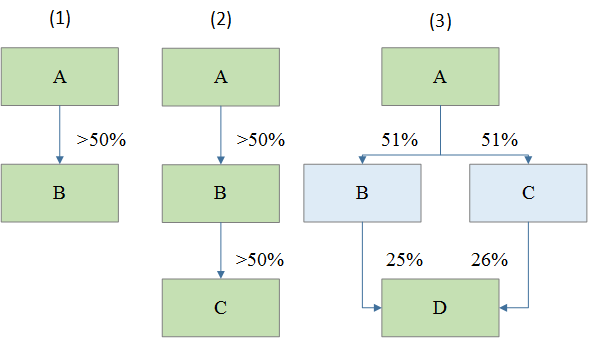
- Прямое участие, т.е., если предприятие А контролирует больше 50% на предпрятии Б.
- Косвенное участие образовывается, если предприятие А опосредованно контролирует В — через холдинговое предприятие Б.
- Косвенное участие через два предприятия (А и В являются материнскими и дочерними предприятиями, материнскими и дочерними предприятиями считаются также А и Б, и А и Г). Б и В будут также связанны между собой, только на другом основании. Но Б в отношении к Г и В в отношении к Г будут связаны на основе прямого участия (более 20%). Здесь нужно запомнить, что для того, чтобы определить, А ли контролирует Г, не нужно умножить долю участия А (51%) на долю участия Б на предприятии Г (25%), ибо таким путем можно прийти к выводу, что А контролирует только 12,75%.
(2)Доля участия одного коммерческого общества или кооперативного общества во втором обществе составляет от 20 до 50 процентов, к тому же это материнское и дочернее коммерческое общество или кооперативное общество не имеют большинства голосов.
Прямое участие не требует специальных комментариев. Таким образом, если предприятию А принадлежат как минимум 20% долей капитала в предприятии Б, тогда они связаны. Следует помнить только то, что в Законе «О подоходном налоге с предприятий» этот критерий применяется к сделкам с иностранными предприятиями. Таким обоазом, согласно действующей редакции закона рыночная стоимость сделок должна соблюдаться не только при непосредственном участии иностранного предприяятия, но и между двумя отечественными предприятиями.
(3) Более 50% основного капитала или стоимость долей коммерческого общества или кооперативного общества в каждой из этих двух или более коммерческих обществ или кооперативных обществ принадлежат или по договору или иным образом обеспечено решающее влияние в этих двух или более коммерческих обществах или кооперативных обществах (имеют большинство голосов) одному и тому же лицу и родственникам этого лица до третьей степени или супругу этого лица, или находящимися в своячестве с этим лицом до второй степени.
Этот пункт охватывает множество ситуаций, поэтому всегда необходимо проанализировать, принадлежат ли предприятия родственникам или своякам.
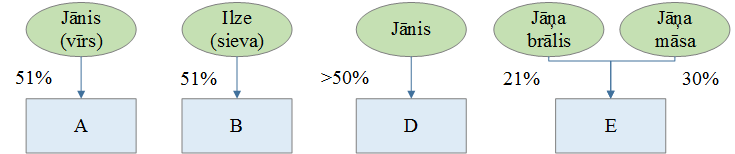
Предприятия А и Б связаны на основании, что более 50% принадлежат Янису и супруге, а В и Г связаны потому, что в этих предприятиях больше 50% принадлежат Янису и его родственникам.
(4) Более 50% основного капитала или стоимость долей коммерческого общества или кооперативного общества в каждой из этих двух или более коммерческих обществ или кооперативных обществ принадлежат или по договору или иным образом обеспечено решающее влияние в этих двух или более коммерческих обществах или кооперативных обществах (имеют большинство голосов) нескольким, но не больше 10, одним и тем же лицам
Под этот критерий подпадают предприятия, которых контролируют не связанные между собой предприятия (т.е. не состоят в браке, родстве или своячестве), если число таких лиц не превышает 10.

(5) Одно и то же лицо или одни и те же лица имеют большинство голосов в правлениях этих коммерческих обществ или кооперативных обществ (исполнительных институциях)
Предприятие А имеет три члена правления: Яниса, Петериса и Лиене, а предприятие Б — Петериса и Лиене.
Поскольку двое из трех членов правления предприятия А те же самые, что на предприятии Б, условия правил соблюдены, и предприятия А и Б связаны между собой.
По отношению к членам правления важно помнить две вещи:
Во-первых, по смыслу настоящей статьи член правления не может рассматриваться как лицо, связанное с предприятием, из-за того, что члены правления здесь являются признаками определения того, связаны ли предприятия А и Б или нет, но статья не предусматривает, что сам член правления является связанным лицом.
Во-вторых, право члена правления представлять предприятие отдельно еще не означает что он контролируется исполнительной институцией общества (см. Решение Верховного суда СКА-80/2014) и поэтому, если в правлении А, например, есть Янис, Петерис и Лиене, каждый с правом представлять предприятие отдельно, но на предприятии Б только Петерис, предприятия не будут связанными.
Связанное с предприятием лицо
Необходимо обратить внимание на определение «лица, связанного с предприятием», которое формулировка настоящего Закона «О подоходном налоге с предприятий» определяет как «лицо, которому (в случае физического лица – его родственникам до третьей степени или супругу, или находящемуся с этим лицом в своячестве до второй степени) принадлежит более чем 50 процентов стоимости основного капитала коммерческого общества или стоимость долей или стоимость паев кооперативного общества или которому (в случае физического лица – его родственникам до третьей степени или супругу, или находящемуся с этим лицом в своячестве до второй степени) с контрактом или иным образом обеспечено решающее влияние в коммерческом обществе или в кооперативном обществе».
Таким образом, если сделки с предприятием осуществляет его владелец – физическое лицо, необходимо учитывать рыночную стоимость сделки.
Однако Закон «О налогах и пошлинах» не предусматривает определение «аффилированного лица», а это означает, что на сделки владельцев с предприятием трансфертные цены не распространяются. На мой взгляд, здесь более вероятно, что в закон будут внесены изменения, поскольку я не думаю, что воля законодателя заключалась в том, чтобы отменить применение рыночной стоимости сделки к сделкам владельцев со «своим» предприятием.
Выводы
Принимая во внимание то, что Закон «О подоходном налоге с предприятий» больше не предусматривает «признак группы предприятий», из нормативных актов следует, что рыночная стоимость должна также применяться к отечественным предприятиям, если прямое участие одного предприятия в другом составляет от 20% — 50%. Это означает, что трансфертные цены затронут более широкий круг субъектов, нежели до сих пор.
С другой стороны, в статье 15.2 Закона «О налогах и пошлинах» сохраняется ссылка на Закон «О подоходном налоге с предприятий», определяя как и прежде, что отечественные предприятия должны готовить документацию по трансфертным ценам, если они являются членами группы (то есть, если одному участнику прямо или косвенно принадлежат как минимум 90%).
Ожидается, что закон будет изменен, но из настоящей версии, которая планируется с 1 января 2018 года, следует, что трансфертные цены будут применяться к предприятиям с долей участия 20%. Однако «полная документация трансфертных цен» на сделки между такими лицами не требуется, что означает, что такие предприятия могут создавать упрощенную или неполную документацию.
-
Связанные стороны по понятиям Коммерческого закона
Определение связанных сторон дано в статье 84¹ Коммерческого закона, хотя цель закона, очевидно, заключалась в том, чтобы связать определение связанного предприятия с требованиями ОЭСР, однако, по сравнению с определением в Законе «О налогах и пошлинах», имеются много различий. Рассмотрим их.
Согласно Коммерческому закону, в качестве связанных сторон рассматриваются нижеперечисленные лица.
(1) Член общества, имеющий прямое решающее влияние на общество
Коммерческий закон говорит о вертикальном контроле, но необходимо учитывать, что в отличие от Закона «О налогах и пошлинах», он предусматривает два основных признака:
- имеет «решающее влияние»,
- имеет прямое воздействие.
Термин «решающее влияние» не указан в Коммерческом законе, но он указан в части третьей статьи 3 Закона о концернах. Предприятие имеет решающее влияние в обществе на основе соучастия, если существует хотя бы одно из следующих условий:
- предприятие имеет большинство прав голоса в обществе;
- предприятие как участник общества имеет право назначать или исключать большинство членов исполнительных институций или надзорных институций общества;
- предприятие является участником общества и, используя только свои права участника, в течении отчетного года назначило большинство членов исполнительных институций или надзорных институций общества;
- предприятие является участником общества и, на основании соглашения с другими участниками, единолично контролирует большинсво прав голоса в обществе.
(2) Член правления или совета общества
В отличие от Закона ПНП, член правления и совета по отношению к данному предприятию считается связанным лицом.
(3) Член правления или совета, участник общества, имеющий прямое решающее влияние в обществе

Таким образом, не только участник с решающим влиянием, но также и члены правления и совета будут считаться связанными. В этом случае предприятие Б будет связано с А, и также с его членами правления Янисом и Лигой и членами совета Юрисом и Марисом. В не будет связан с А, и также не будет связан с членами его правления и/или совета.
(4)лицо, являющееся родственником лица, упомянутого в пунктах 1 или 2 данной статьи, до второй степени родства, супруга или зятя до первой степени своячества, или лица, с которым у него есть общее домашнее хозяйство;
(5)юридическое лицо, в котором лицо, указанное в пунктах 1, 2, или 4 данной статьи, имеет решающее влияние.

Связанные предприятия и лица по смыслу Коммерческого закона.
Все те, которые находятся в родстве или своячестве с Янисом, показаны на рисунке и являются связанными лицами с предприятием А.
Предполагая, что один из родственников или зятей Яниса имеет решающее влияние на предприятие Б, из норм Коммерческого закона следует, что А связано с Б.
Выводы
Коммерческий закон, по сравнению с Законом «О налогах и пошлинах», расширяет определение связанных лиц владелцами физических лиц, а также членами правления и совета. В этом отношении Коммерческий закон шире.
Что касается вертикального участия, Коммерческий закон его ограничивает до прямого участия.
Следовательно, необходимо сделать вывод, что каждый случай должен оцениваться отдельно для целей Закона подоходного налога с предприятий и Коммерческого закона. В некоторых случаях они могут перекрываться (например, прямое участие), в других применяться только к нуждам ПНП (например, прямое участие) или относиться к физическим лицам (в большинстве – в случае Коммерческого закона).
Сделки с российскими компаниями: рубим концы!
В связи с известными всем событиями, по крайней мере, некоторые латвийские компании были вынуждены приостановить бизнес с российскими [...]
Возможности трудоустройства иностранцев в Латвии
Данная статья вкратце рассматривает вопросы налогообложения при трудоустройстве в латвийской компании работника иностранной компании, расположенной в одной из [...]
С 1 июля Россия является офшором. Что теперь делать?
27 июня 2023 года Кабинет министров принял постановление №333 " Список стран и территорий с низкими налогами или [...]
Доли для сотрудников — инструмент мотивации сотрудников для достижения целей компании и предотвращения переманивания конкурентами
Поправками к Коммерческому закону, вступившими в силу с 2021 года, права SIA в отношении выпуска долей были существенно [...]